
Die häufigsten Beschädigungen am Auto
Kratzer, Dellen und Hagelschäden: Wann zahlt die Kfz-Versicherung?
Kratzer im Lack, Dellen in der Karosserie und Hagelschäden gehören zu den häufigen Beschädigungen am Auto. Je nach Umfang entstehen dadurch hohe Reparaturkosten.
Ob die Kfz-Versicherung diese übernimmt, hängt von der Schadenursache und dem vereinbarten Versicherungsschutz ab. Die Teilkasko deckt vor allem Schäden durch bestimmte äußere Einflüsse ab. Die Vollkasko greift hingehen auch bei selbst verschuldeten Unfällen. Besonders bei kleineren Beschädigungen stellt sich außerdem die Frage, ob es wirtschaftlich günstiger ist, die Reparatur selbst zu bezahlen.
Welche Versicherung übernimmt welchen Schaden?
Ob eine Kfz-Versicherung die Reparaturkosten trägt, richtet sich nach der vereinbarten Absicherung. Haftpflicht, Teilkasko und Vollkasko decken dabei unterschiedliche Risiken ab.
- Kfz-Haftpflicht: Übernimmt Schäden, die ein Autofahrer anderen zufügt. Beschädigungen am eigenen Fahrzeug sind nicht abgedeckt.
- Teilkasko: Deckt insbesondere Schäden durch Hagel, Sturm, Brand, Diebstahl und Glasbruch sowie weitere vertraglich vereinbarte Risiken.
- Vollkasko: Umfasst zusätzlich selbst verschuldete Unfallschäden und mutwillige Beschädigungen durch Dritte, beispielsweise zerkratzten Lack durch Vandalismus.
Welche Schäden tatsächlich versichert sind, hängt vom gewählten Tarif und den jeweiligen Vertragsbedingungen ab. Die Website der RuV Versicherung bietet eine gute Übersicht zu dem Thema.
Beim Abschluss einer Autoversicherung sollte man also insbesondere auf den Leistungsumfang von Teil- und Vollkasko, die vereinbarte Selbstbeteiligung und mögliche Leistungsausschlüsse achten. Diese Faktoren bestimmen, welchen Anteil der Reparaturkosten der Fahrzeughalter selbst trägt.
Hagelschäden übernimmt meist die Teilkasko
Nach einem heftigen Unwetter bleiben auf Motorhaube, Dach oder Kofferraum oftmals zahlreiche kleine Dellen zurück. Solche Hagelschäden gehören zu den typischen Leistungen der Teilkaskoversicherung. Sie übernimmt die versicherten Reparaturkosten abzüglich einer vereinbarten Selbstbeteiligung.
Dass Hagelschäden über die Teilkasko abgedeckt sind, hat einen weiteren Vorteil: Ein Teilkaskoschaden führt nicht zu einer individuellen Rückstufung, da diese Versicherungsart keine Schadenfreiheitsklassen verwendet.
Nach einem Hagelereignis sollten Fahrzeughalter die Beschädigungen fotografieren und den Zeitpunkt sowie den Standort des Unwetters dokumentieren. Anschließend klärt der Versicherer, ob eine Begutachtung erforderlich ist.
Parkrempler und Lackkratzer: Wer trägt die Kosten?
Kratzer und Dellen am Auto sind oft die Folge kleinerer Zusammenstöße oder unachtsamen Verhaltens anderer Autofahrer. Für die Kostenübernahme ist vor allem entscheidend, wer die Beschädigung verursacht hat.
Beschädigt ein Autofahrer beim Rangieren sein eigenes Fahrzeug, übernimmt die Vollkasko im Rahmen des Vertrags die Reparaturkosten. Entsteht dagegen eine Delle durch die Autotür eines anderen Fahrers, haftet dieser bei nachgewiesener Verantwortlichkeit für den Schaden. Die Kosten trägt dann dessen Kfz-Haftpflichtversicherung.
Schwieriger ist die Situation, wenn sich der Verursacher eines Parkschadens nicht ermitteln lässt. Bei einem versicherten Unfallschaden kommt dann die eigene Vollkasko infrage. Allerdings muss der Fahrzeughalter mit einer Selbstbeteiligung und einer möglichen Rückstufung der Schadenfreiheitsklasse rechnen.
Mutwillige Lackkratzer durch Vandalismus sind in der Regel über die Vollkasko versichert, nicht über die Teilkasko. Maßgeblich bleiben die Schadenursache und die vereinbarten Versicherungsbedingungen.
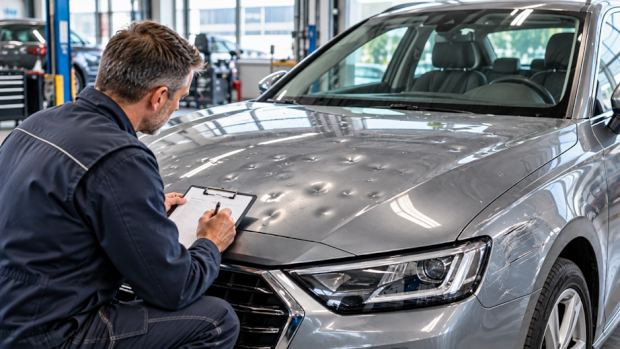
Bild: KI-gerneriert mit ChatGPT
Wann lohnt sich eine Reparatur auf eigene Kosten?
Nicht bei jedem versicherten Fahrzeugschaden ist eine Abrechnung über die Vollkasko wirtschaftlich sinnvoll. Gerade bei kleineren Beschädigungen lohnt sich ein Vergleich zwischen Reparaturkosten, Selbstbeteiligung und möglichen Beitragserhöhungen.
Betragen die Reparaturkosten nach einem Parkrempler beispielsweise 400 Euro und liegt die Selbstbeteiligung bei 300 Euro, übernimmt die Versicherung lediglich 100 Euro. Eine Rückstufung mit entsprechend höheren Beiträgen könnte diesen finanziellen Vorteil bereits nach kurzer Zeit aufzehren.
Eine Alternative bietet Smart Repair als gezielte Reparaturmethode. Welche Technik zum Einsatz kommt, hängt von Art und Ausmaß der Beschädigung ab. Oberflächliche Lackkratzer lassen sich häufig auspolieren, während bei örtlich begrenzten Lackschäden eine punktuelle Lackierung infrage kommt. Dadurch entfällt oftmals eine großflächige Neulackierung.
Bei kleinen Dellen ohne beschädigten Lack eignet sich die lackschonende Ausbeultechnik. Dabei bringt der Fachbetrieb das verformte Blech mit Spezialwerkzeugen vorsichtig von der Rückseite in seine ursprüngliche Form zurück. Ist diese nicht zugänglich, kommt bei geeigneten Stellen das Klebezugverfahren zum Einsatz. Eine Reflexionslampe macht Unebenheiten sichtbar und unterstützt die präzise Bearbeitung.
Bei kleineren Beschädigungen wie einem Parkrempler lässt sich der Arbeitsaufwand durch eine punktuelle Instandsetzung deutlich reduzieren. Starke Verformungen, tiefe Lackschäden oder Beschädigungen an sicherheitsrelevanten Bauteilen erfordern dagegen umfangreichere Reparaturen.
Wichtige Aufgaben nach einem Schaden
Eine sorgfältige Dokumentation erleichtert die spätere Schadenregulierung. Damit der Versicherer den Vorfall nachvollziehen und die Reparaturkosten beurteilen kann, sind folgende Schritte wichtig:
- Schaden fotografieren: Das Fahrzeug und die beschädigten Stellen aus verschiedenen Perspektiven festhalten.
- Hergang dokumentieren: Datum, Uhrzeit, Schadensort und den vermuteten Ablauf notieren.
- Kontaktdaten sichern: Bei Unfällen mit anderen Beteiligten Kennzeichen, Versicherungsinformationen und vorhandene Zeugenaussagen erfassen.
- Polizei informieren: Bei Verdacht auf Unfallflucht oder Vandalismus den Vorfall melden.
- Versicherung kontaktieren: Den Schaden zeitnah anzeigen und mögliche Vorgaben zur Begutachtung oder Werkstattwahl klären.
- Reparaturkosten prüfen: Einen Kostenvoranschlag einholen und die finanziellen Auswirkungen einer Versicherungsregulierung vergleichen.
Vor dem Reparaturbeginn sollten Fahrzeughalter den Kostenvoranschlag mit der Versicherung abstimmen und klären, welcher Eigenanteil bei einer Regulierung verbleibt.
Bildquelle: pexels.com